Alexandru Tănase critică impozitarea școlilor private cu 12%: „Educația privată nu trebuie tratată fiscal exact ca orice altă activitate comercială numai pentru că furnizorul nu aparține statului”

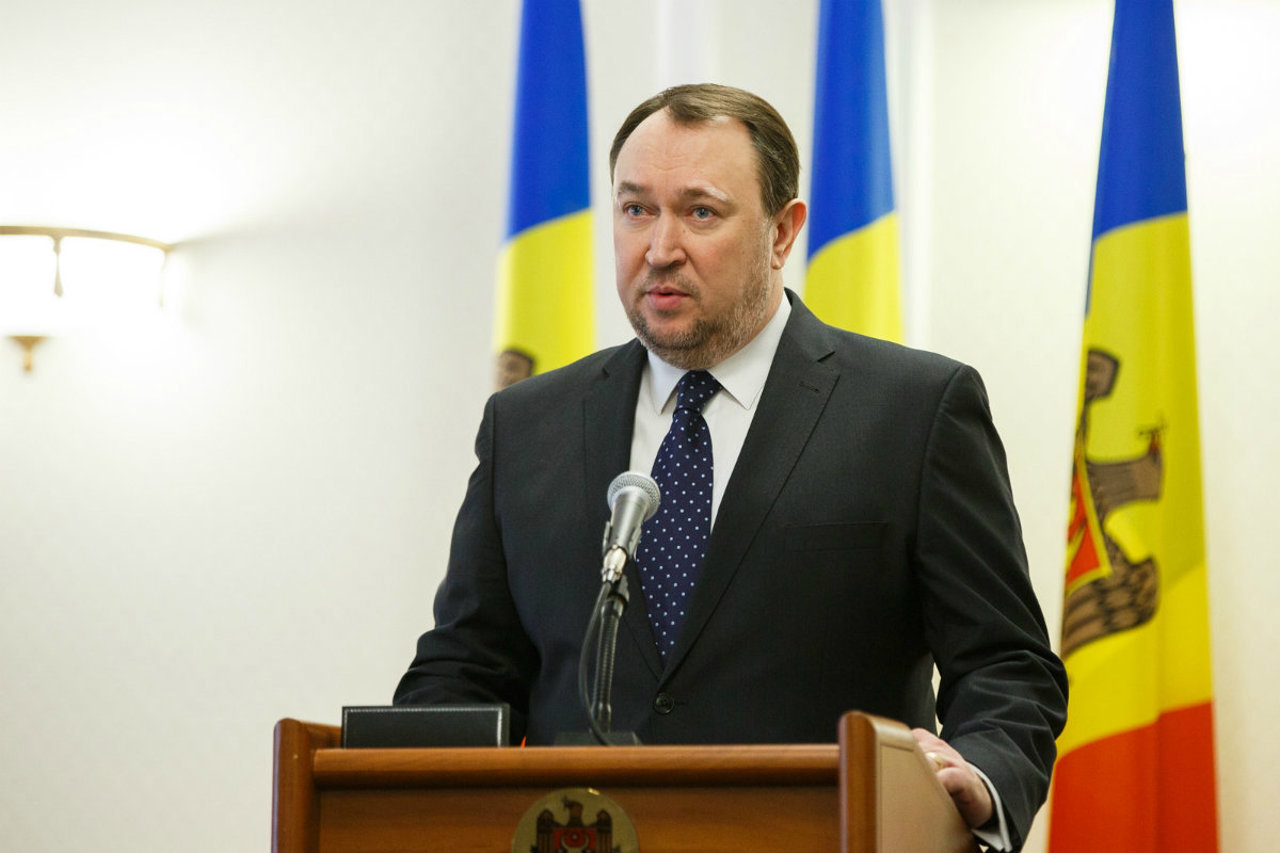
Fostul ministru al Justiției și ex-președintele Curții Constituționale, Alexandru Tănase, consideră că intenția Guvernului de a elimina, din 2027, facilitățile fiscale pentru instituțiile private de învățământ ridică o problemă juridică și de politică publică. Într-un interviu pentru Deschide.MD, acesta atrage atenția că, pe de o parte, autoritățile tratează instituțiile private ca pe niște afaceri, iar pe de altă parte, Codul educației prevede că activitatea de învățământ, inclusiv cea privată, „nu reprezintă o activitate de întreprinzător și nu are scopul de a obține profit”.
Potrivit modificărilor propuse de Guvern, instituțiile private de învățământ ar urma să nu mai beneficieze de scutirea de impozit pe venit și să intre, din 2027, sub regimul general de impozitare, cu o cotă de 12%. Ministerul Finanțelor estimează venituri suplimentare la buget de aproximativ 10 milioane de lei.
Tănase susține că, dincolo de suma care ar urma să ajungă la buget, trebuie analizat ce se întâmplă cu banii obținuți de instituțiile private de învățământ și dacă aceștia sunt reinvestiți în educație.
„Numai că, în spatele unei modificări aparent tehnice, se află o problemă mult mai interesantă: ce anume vrea statul să impoziteze — profitul unei afaceri sau banii investiți în educație?”, a declarat fostul ministru.
El contestă și argumentul potrivit căruia instituțiile private sunt, în esență, afaceri și, prin urmare, trebuie să achite impozit pe profit.
„Argumentul are simplitatea seducătoare a „ciocanului lui Maslow”: dacă singurul instrument pe care îl ai este un ciocan, apare tentația de a vedea fiecare problemă ca pe un cui. Privită exclusiv prin lentila fiscalității, logica este simplă: există profit, aplicăm impozitul. Privită însă din perspectiva unei politici publice în educație, problema este ceva mai complicată”, a spus Tănase.
Potrivit acestuia, instituțiile private de învățământ furnizează un serviciu de interes public, iar părinții achită direct costurile educației, continuând în același timp să contribuie prin impozite la finanțarea sistemului public.
„De aceea, înainte de a ne bucura de cele aproximativ 10 milioane de lei care ar urma să intre suplimentar în buget, aș vrea să văd și cealaltă cifră: cât economisește anual statul datorită faptului că mii de copii și tineri sunt educați din banii părinților în instituții private?”, a declarat el.
Tănase atrage atenția că o eventuală creștere a taxelor de studii sau reducerea investițiilor în urma noii politici fiscale ar putea avea efecte asupra sistemului public.
„Dacă noul impozit va determina creșterea taxelor de studii, reducerea investițiilor sau chiar dispariția unor instituții, o parte dintre acești copii se vor putea întoarce în sistemul public. Iar cele 10 milioane încasate de Ministerul Finanțelor s-ar putea dovedi o economie foarte scumpă”, a argumentat fostul președinte al Curții Constituționale.
O altă problemă invocată de Tănase este diferența de tratament fiscal dintre instituțiile private și cele publice. El amintește că și universitățile publice încasează taxe de studii și obțin venituri proprii.
„Problema nu este cine deține școala. Problema este unde ajung banii”, susține Tănase. În opinia sa, dacă veniturile sunt utilizate pentru profesori, laboratoare, biblioteci, burse sau infrastructură educațională, statutul public sau privat al instituției nu ar trebui să fie criteriul decisiv pentru regimul fiscal.
Fostul ministru invocă și legislația națională pentru a argumenta că există o contradicție între abordarea fiscală propusă și cadrul juridic din domeniul educației.
„Articolul 7 lit. s) din Codul educației al Republicii Moldova nr. 152/2014 consacră, printre principiile fundamentale ale educației, „principiul nonprofit”, potrivit căruia activitatea de educație și de învățământ, inclusiv cea privată, nu reprezintă o activitate de întreprinzător și nu are scopul de a obține profit”, a explicat Tănase.
El subliniază că prevederea a fost introdusă în Codul educației chiar în 2026.
„Într-un interval foarte scurt, același stat ajunge să opereze cu două premise greu de împăcat. În Codul educației se spune: activitatea de învățământ privat nu reprezintă o activitate de întreprinzător și nu are scopul de a obține profit, în timp ce în justificarea noii abordări fiscale ni se spune că instituțiile private de învățământ sunt o afacere și, tocmai de aceea, trebuie tratate fiscal ca atare”, a declarat fostul ministru.
Tănase mai face trimitere la Legea cu privire la organizațiile necomerciale, care include instituția privată printre formele de organizații necomerciale și definește instituția privată drept o organizație necomercială constituită pentru realizarea unor scopuri necomerciale.
„Educația privată nu trebuie tratată fiscal exact ca orice altă activitate comercială numai pentru că furnizorul nu aparține statului”, a declarat Tănase.
În opinia sa, faptul că o instituție este nonprofit nu înseamnă că aceasta nu poate avea venituri sau excedent financiar. Diferența esențială este modul în care sunt utilizați banii.
„Nonprofit nu înseamnă fără venituri. Și nici nu înseamnă că o instituție trebuie să încheie fiecare exercițiu financiar cu zero lei în cont”, a precizat Tănase.
Acesta consideră că regimul fiscal ar trebui să facă diferența între banii reinvestiți în activitatea educațională și cei care ajung în beneficiul privat al fondatorilor.
„Banii care rămân în educație nu se impozitează. Banii scoși din educație în beneficiul privat al fondatorilor se impozitează”, este soluția propusă de Tănase.
Fostul președinte al Curții Constituționale a explicat și cum ar putea fi transpus acest principiu într-o normă fiscală.
„Ca principiu de redactare, ar putea exista o formulă relativ simplă:
„Veniturile obținute de instituțiile private de învățământ din desfășurarea activității educaționale sunt scutite de impozit în măsura în care sunt utilizate sau reinvestite pentru realizarea scopurilor educaționale ale instituției și nu sunt distribuite, direct sau indirect, fondatorilor, beneficiarilor efectivi ori persoanelor afiliate.”
Evident, formularea tehnică trebuie lucrată și corelată cu întregul Cod fiscal și cu legislația privind organizațiile necomerciale. Dar principiul este acesta.
În felul acesta dispare și o bună parte din contradicția dintre învățământul public și cel privat. Universitatea publică încasează taxe și păstrează banii în educație. Instituția privată încasează taxe și păstrează banii în educație.
Același serviciu, aceeași destinație a banilor, același principiu fiscal.
Dacă însă banii părăsesc circuitul educațional și devin beneficiu privat, intervine impozitarea. Aceasta mi se pare o formă mai autentică de echitate fiscală decât simpla împărțire a instituțiilor în „de stat” și „private””, a explicat Tănase.
El susține că veniturile utilizate pentru salariile profesorilor, laboratoare, biblioteci, burse, infrastructură, cercetare sau dezvoltarea instituției ar trebui să rămână neimpozitate, în timp ce beneficiile private acordate fondatorilor sau persoanelor afiliate ar trebui supuse impozitării.
„Statul are tot dreptul să impoziteze beneficiul privat. Dar este mult mai greu de explicat de ce ar trebui să impoziteze banii care, potrivit chiar legislației sale, trebuie să rămână într-o activitate nonprofit de educație. În definitiv, întrebarea nu este dacă școlile private pot produce venituri. Evident că pot. Întrebarea este ce se întâmplă cu acești bani după ce au fost câștigați”, a conchis Alexandru Tănase.
